
CFOメッセージ
CFOメッセージ
感動創造企業として培ってきた強みを活かし、
人および事業への投資と財務規律を高次元で両立させ、
企業価値の最大化を目指します。
人および事業への投資と財務規律を高次元で両立させ、
企業価値の最大化を目指します。
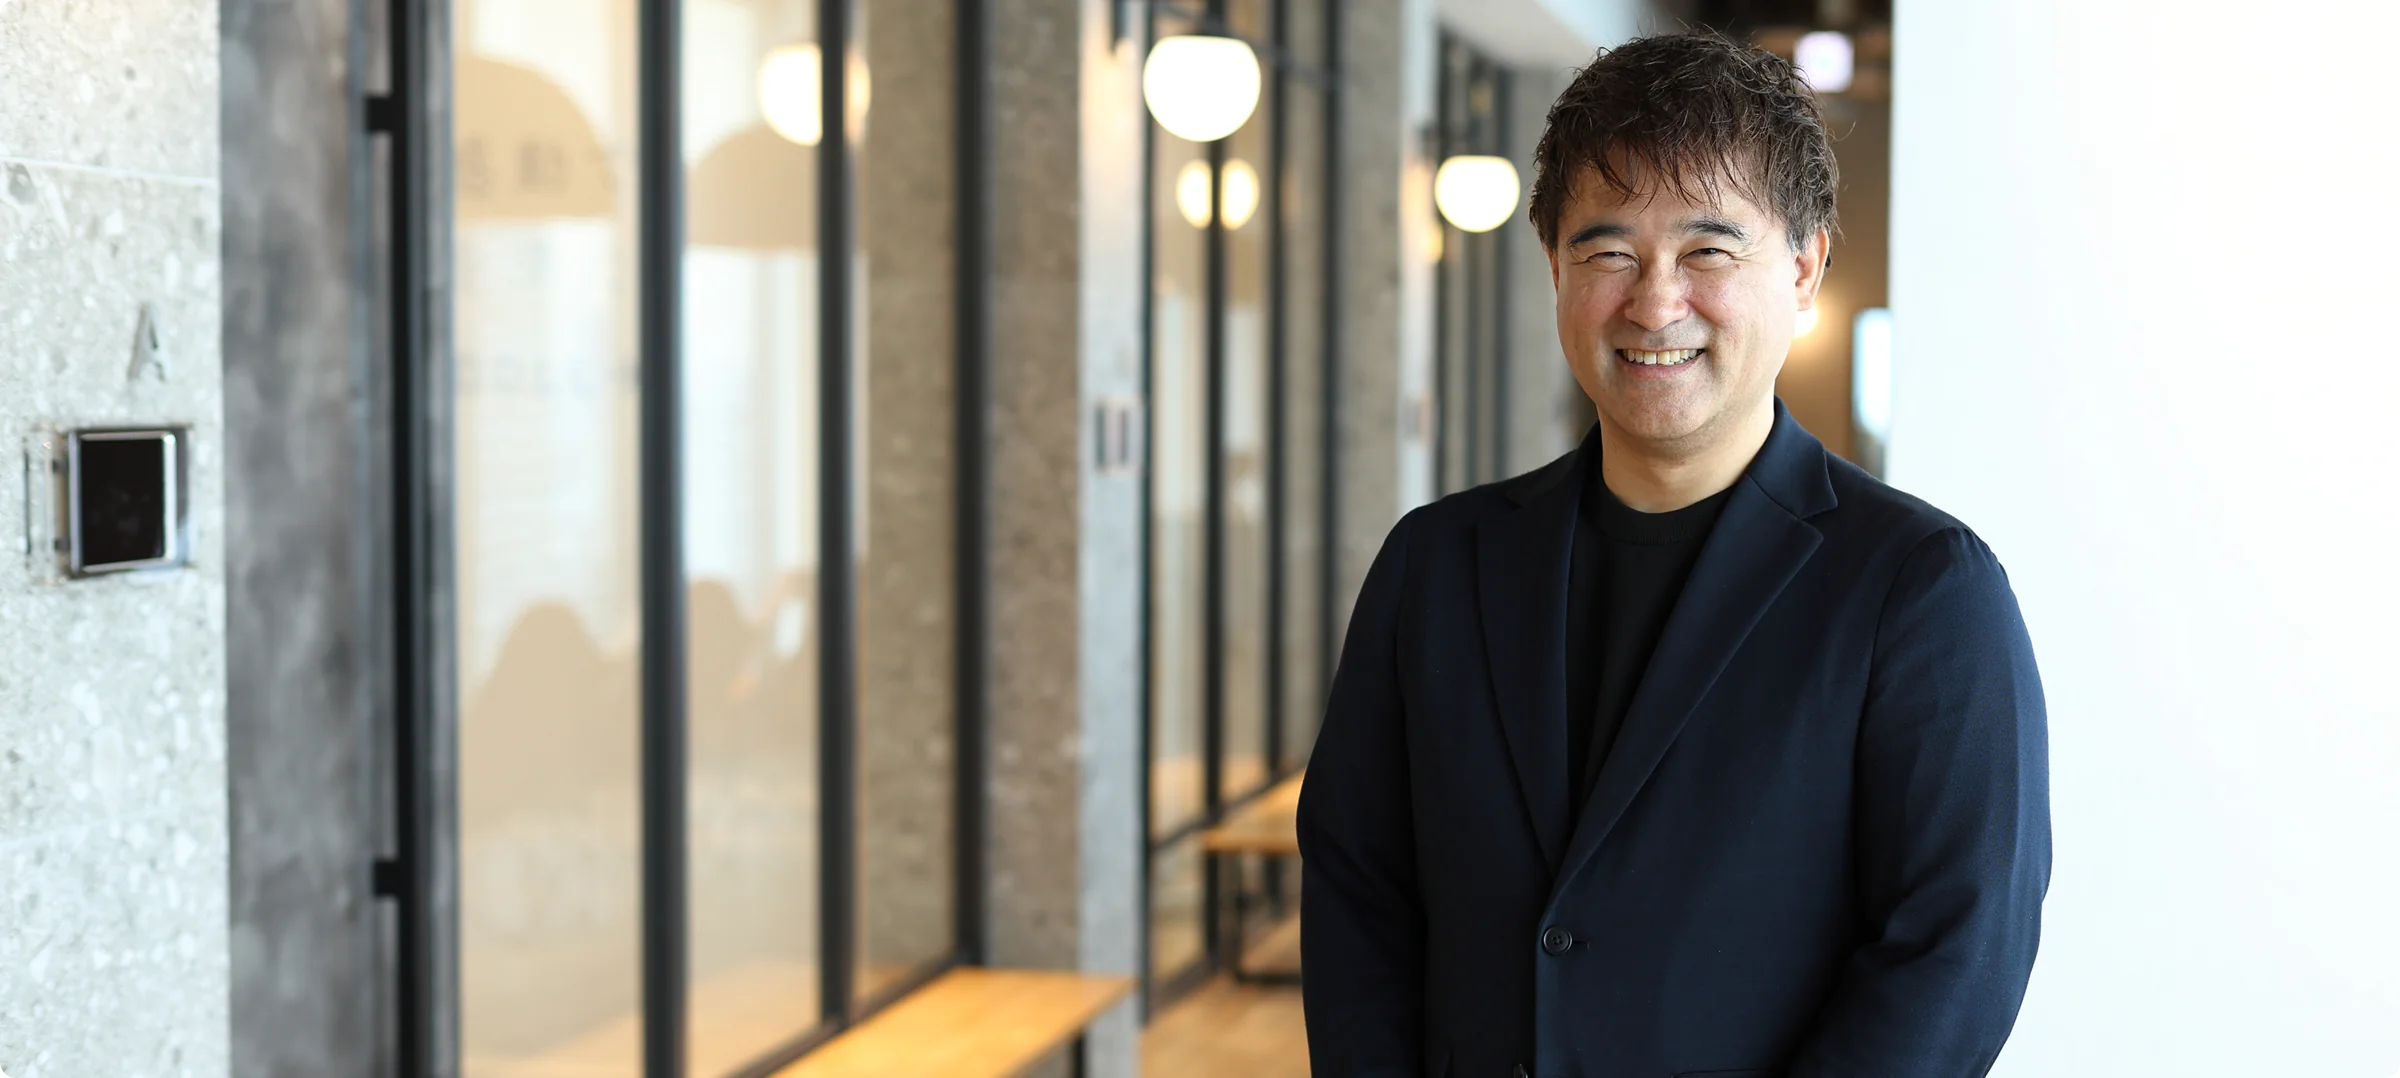
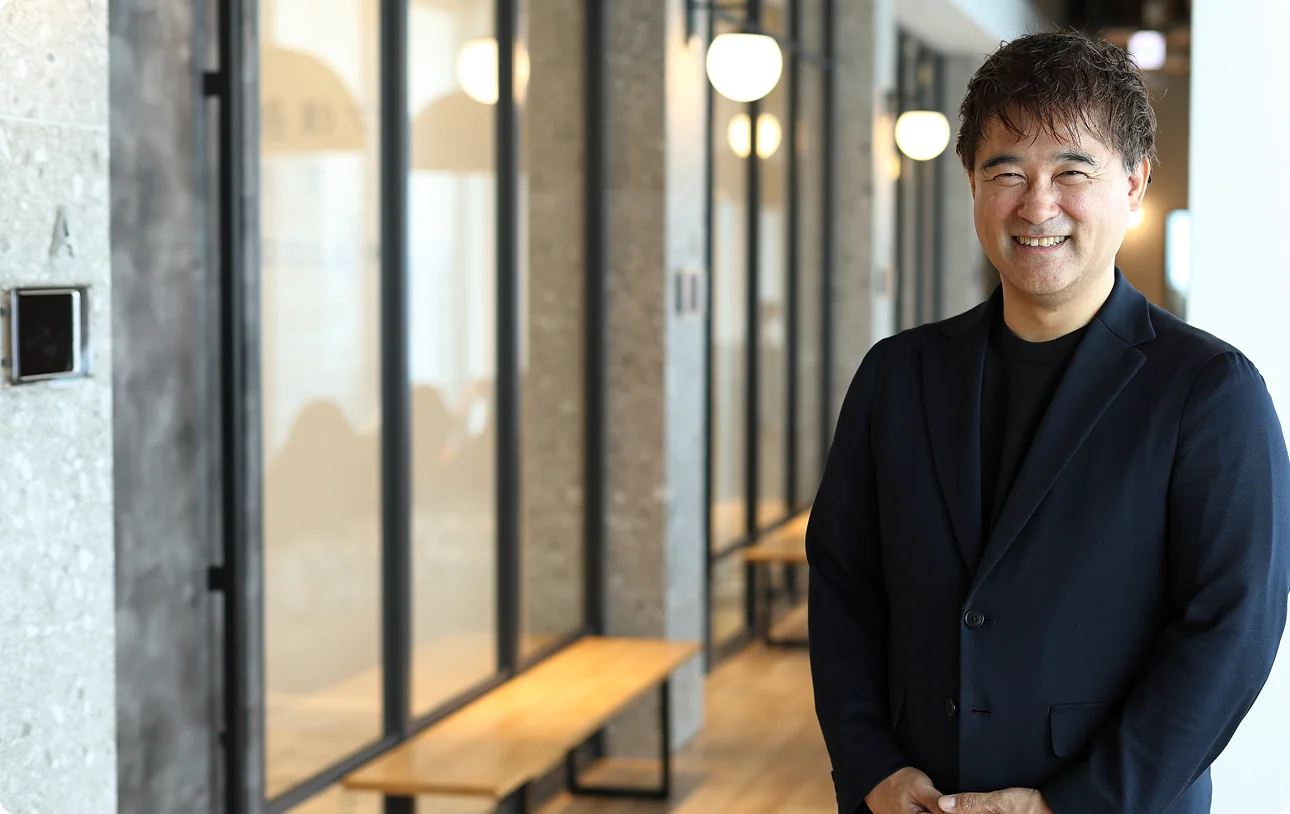
株式会社トリドールホールディングス
取締役 兼 CFO
取締役 兼 CFO
山口 聡
【略歴】
金融機関、IT、戦略系コンサル会社、電機メーカーなどさまざまな業界の企業において、約25年間、ファイナンスから事業再生の企画・実行まで幅広い業務に携わり、2020年2月に当社入社。2020年10月にファイナンス本部長、2022年7月に執行役員兼CFO、2023年6月に取締役兼CFOに就任。

2026年3月期の業績および資本コスト経営(財務施策)に対する振り返りは?
2026年3月期は、国内事業が創出したキャッシュを原資として、海外事業の選択と集中や事業ポートフォリオの再構築を進めるとともに、財務健全性と株主還元を維持しながら、資本コストを意識した経営への転換を着実に進めた1年であったと認識しています。
2026年3月期の連結業績は、売上収益および事業利益ともに昨年度に続き過去最高を更新し、営業利益および当期利益も前期比増益となりました。特に、事業利益ベースでは、期初に策定した通期計画に対しても上回っており、本業の収益力は着実に改善したものと認識しています。一方で、海外英国事業における市況悪化の影響等により、不採算店舗やのれんの減損損失を計上したことで、営業利益および当期利益については計画を下回る結果となりました。
国内は、物価上昇の継続などを背景に、消費者の価格に対する意識は引き続き高い水準にあると認識しています。一方で、単に安価な商品を求めるのではなく、価格に見合う価値や体験を重視する傾向も強まっており、消費行動の選別化が進んでいると考えています。その環境下においても、堅調な業績と安定的な営業キャッシュ・フローを創出し、グループ全体の成長投資や財務運営を支える重要なキャッシュ創出基盤として、安定的な役割を果たした1年であったと認識しております。丸亀製麺事業においては、各種コストの上昇により2026年1月に一部商品の価格改定を行いましたが、商品・プロモーション・ブランド施策を組み合わせて来店動機の創出を強化してきた結果、既存店売上高前年比は前期を上回る水準で推移し、客数および客単価ともに前期を上回りました。その結果、通期の売上高および事業利益は過去最高となりました。国内その他事業は、売上収益は過去最高となりましたが、原材料費や人件費等の増加を吸収しきれなかったことに加え、将来成長に向けた新業態展開や新店に伴う先行投資負担もあり減益となりました。しかし、国内その他事業は、安定的な利益成長とキャッシュ創出を通じて、グループ全体の成長投資や事業ポートフォリオ再構築を支える基盤として機能しており、資本コスト経営の観点からも重要な役割を担っております。
海外事業については、将来の成長機会を追求する一方で、収益性および資本効率を重視した事業ポートフォリオの見直しを進めた1年であったと認識しています。短期的には減収となる施策も含まれておりますが、中長期的な企業価値向上に向けた資本効率改善の重要な取り組みであったと考えています。Tam Jaiは、中国やシンガポールにおいて、資本効率および収益性の観点から不採算店舗の戦略的閉店を実施した結果、前期比売上で減収となったものの、原価および人件費等のコストコントロールが奏功し前期比増益となりました。収益性の改善に加え、事業ポートフォリオの質の向上も進展したと認識しています。
MARUGAME UDONは、台湾をはじめとしたアジアを中心に各拠点が好調に推移したことで増収となりました。また、英国事業のフランチャイズ化を含む事業ポートフォリオの見直しを進めた結果、収益性および資本効率も改善するとともに、投下資本の軽量化も進み、大幅な増益となりました。
英国が拠点のFulham Shoreは、外食産業を取り巻く経済環境が想定以上に厳しく、収益改善を進めているものの、投下資本に見合う収益性の回復が当初想定より遅れ、減収減益となりました。このような状況を踏まえ、収益性の確保および持続的な価値創出を目的として、大規模な事業再構築に着手しました。これは、資本効率を重視した事業ポートフォリオ改革の一環であり、短期的には一定の痛みを伴うものの、中長期的な企業価値向上を優先した重要な経営判断であったと認識しております。今後は収益性改善と投下資本の効率化を進めることで、早期の事業回復を目指していきます。
また、こうした事業ポートフォリオ改革を支えるため、資本コストを意識したキャッシュアロケーションおよび財務運営を推進してきました。
財務面では、営業キャッシュ・フローの安定的な創出を基盤に、成長投資を優先しつつ、財務健全性と株主還元のバランスを重視した資本配分を進めてきました。
特に2026年3月期は、Tam Jaiの完全子会社化など、海外事業における選択と集中を進める中で100億円を超えるキャッシュアウトを実施しましたが、前期までに戦略的に確保した資金と国内事業の安定的な営業キャッシュ・フロー創出力を背景に、財務健全性を維持しながら機動的な資本配分を実行することができました。
また、従来の銀行借入に加え、人的資本経営評価型ファイナンス(私募債)に取り組むなど、調達手段の多様化を進めることで財務柔軟性の確保にも努めました。
一方で、株主還元についても累進配当および配当性向などの配当方針に基づき、2026年3月期は前期比1円増配の1株当たり11円、2027年3月期は前期比1円増配の12円を予想しており、成長投資と株主還元の両立を進めています。
その結果、2026年3月期は短期的な利益水準のみならず、中長期的な企業価値向上と資本効率改善を見据えた資本配分を実行できた1年であったと認識しています。
ファイナンス視点(業績、財務)から見た現中計における課題認識と、次期中計に向けた考え
現行の中長期経営計画は、2023年5月の公表以降、外部環境の変化や事業展開の状況などを踏まえながら、毎期ローリングによる見直しを実施してきました。結果として、当初計画で想定していた2028年3月期の売上収益・事業利益・店舗数の実現時期は数年程度後ろ倒しとなっておりますが、一方で、この期間を通じて当社は将来の成長に向けた事業基盤の整備と事業ポートフォリオ改革を着実に進めることができたと認識しています。
具体的な成果としては、国内事業における安定的な利益成長と営業キャッシュ・フロー創出力の強化、Tam Jai完全子会社化を含む海外事業の選択と集中、英国事業再構築をはじめとする低収益事業への対応、資本コストを意識した財務運営への転換などを進めてきました。
その結果、当初想定していた成長スピードには至らなかったものの、将来の成長に向けた土台づくりと事業の質の改善は一定程度進展したものと認識しています。
一方で、課題も明確になりました。計画策定時と比較して、外部環境の不透明さは大きく高まりましたが、それを踏まえても、当社グループとしての持続的な成長モデルを再構築し、収益性と資本効率を両立させる経営への進化という点において、なお課題を残したと認識しています。
なかでも、最も優先的に取り組むべき経営課題は、グループ事業の再成長戦略の立案と実行であると考えています。
持続的な利益成長なくして資本効率の向上は実現できず、また資本効率の改善なくして企業価値の向上も実現できません。したがって、次期中計においては、まず再成長の実現を最重要テーマとして位置づけ、その上で収益性向上と資本効率改善を同時に追求していきます。
再成長戦略の考え方としては、①成長領域の選択と集中(事業ポートフォリオおよび経営資源配分の最適化)、②成長投資の最適化(既存事業・新規事業・M&Aを含むキャピタル・アロケーションの高度化)、③競争優位を支える経営基盤の強化(人材・組織、AXをはじめとする各本社機能の強化)、④企業価値創造経営への進化(資本効率を組み込んだ経営の推進)、これらの4つの取り組みを通じて、売上・利益成長の実現のみならず、資本効率の改善および将来キャッシュ・フローの拡大につなげることで、企業価値の向上を実現していきます。また、新たな成長機会の獲得や事業ポートフォリオの高度化に向けて、M&Aについても重要な経営オプションとして活用していきます。その際には、戦略適合性のみならず、資本効率や株主価値への影響も十分に考慮したうえで判断していきます。
私自身、CFOとして、この4つのうち、特に④は責任領域として捉えるとともに、①と②は重点領域、③は支援領域と位置づけています。特に④に関しては、グループ全体の資本効率を示すROEを上位KPIとしつつ、各事業の投資効率を測る指標として事業ROICを活用することで、成長性と資本効率の両立を図っていきます。
現中計期間は、グローバルにおける高い事業成長を目指して展開する一方で、事業ポートフォリオの見直しや経営基盤の整備を進める期間でした。社内的には、さらにその先の超長期的な視点に立ち、企業価値の飛躍的向上を目指し、売上収益・利益・時価総額について、非常に意欲的かつ野心的な目標を掲げています。次期中計は、その実現に向けた第一歩であり、これまで積み上げてきた土台を活かしながら、再成長の実現と資本効率の向上を両立させることで、企業価値向上のステージを一段引き上げていきたいと考えています。
一方で、地政学リスク、インフレ、人材確保、グローバル事業運営など、当社を取り巻く経営環境の不確実性は引き続き高い状況にあります。こうした環境下において、当社が持続的に成長し続けるためには、資金や事業機会だけでなく、競争優位を構築し続けることが重要です。その源泉となるのが、人材・組織・理念・ブランドといった無形資産であり、これらの無形資産を強化するとともに、持続的な競争優位へと転換していくことが不可欠であると考えています。そして、その実現を支えるのが「心的資本経営」と財務戦略であると考えています。当社は、金融資本のみならず、人材・組織・ブランドといった無形資産への継続的な投資成果が、持続的な成長の源泉になると考えています。従業員が働きがいを感じ、お客さまに感動を提供し、取引先や地域社会との信頼関係を築くことによって、はじめて持続的な売上成長や利益成長が実現できるものと考えています。
そのうえで、財務面では、成長投資、財務健全性、株主還元のバランスを図りながら、ROEおよび事業ROICの向上につながるキャピタル・アロケーションを推進していきます。
「心的資本経営」の浸透、事業の成長、資本効率の向上は、それぞれ独立したものではなく相互に連動するものです。私たちは、感動創造企業として培ってきた強みを基盤に、人および事業への投資、そして財務規律を高い次元で両立させることで、持続的な成長と競争優位の強化を実現していきます。今後も、成長と資本効率の好循環を生み出しながら、ステークホルダーの皆さまとともに、長期的な企業価値の最大化に向けて挑戦を続けてまいります。